업무용승용차 규정이란
복식부기 의무자인 개인사업자와 법인이 업무용 승용차를 쓸 때 감가상각비, 임차료, 유류비, 보험료 등 관련 비용을 세법상 비용으로 인정받으려면 일정한 요건이 있다는 규정입니다. 이 규정은 개별소비세 과세 대상 승용차를 기준으로 합니다. 해당 여부는 사업자의 장부 방식에 따라 달라지고 세법은 개정될 수 있으므로 반드시 세무사에게 확인해야 합니다. 렌트 차량이라도 업무용으로 등록해 비용 처리를 하려면 같은 기준이 적용되는지 세무사에게 문의하세요.
운행기록부와 연간 비용 기준선
업무용 승용차 관련 비용이 규정상 연간 기준선 이하이면 운행기록부를 작성하지 않아도 전액 비용으로 인정받을 수 있고, 이를 넘으면 운행기록부로 업무 사용 비율을 입증해야 한다는 것이 일반적인 설명입니다. 다만 비용 범위, 차량 대수별 적용 방식, 임차료 중 인정 범위는 세법 해석이 필요한 부분이라 이 페이지에서 단정적으로 안내하지 않습니다.
화물차는 같은 규정을 받는가
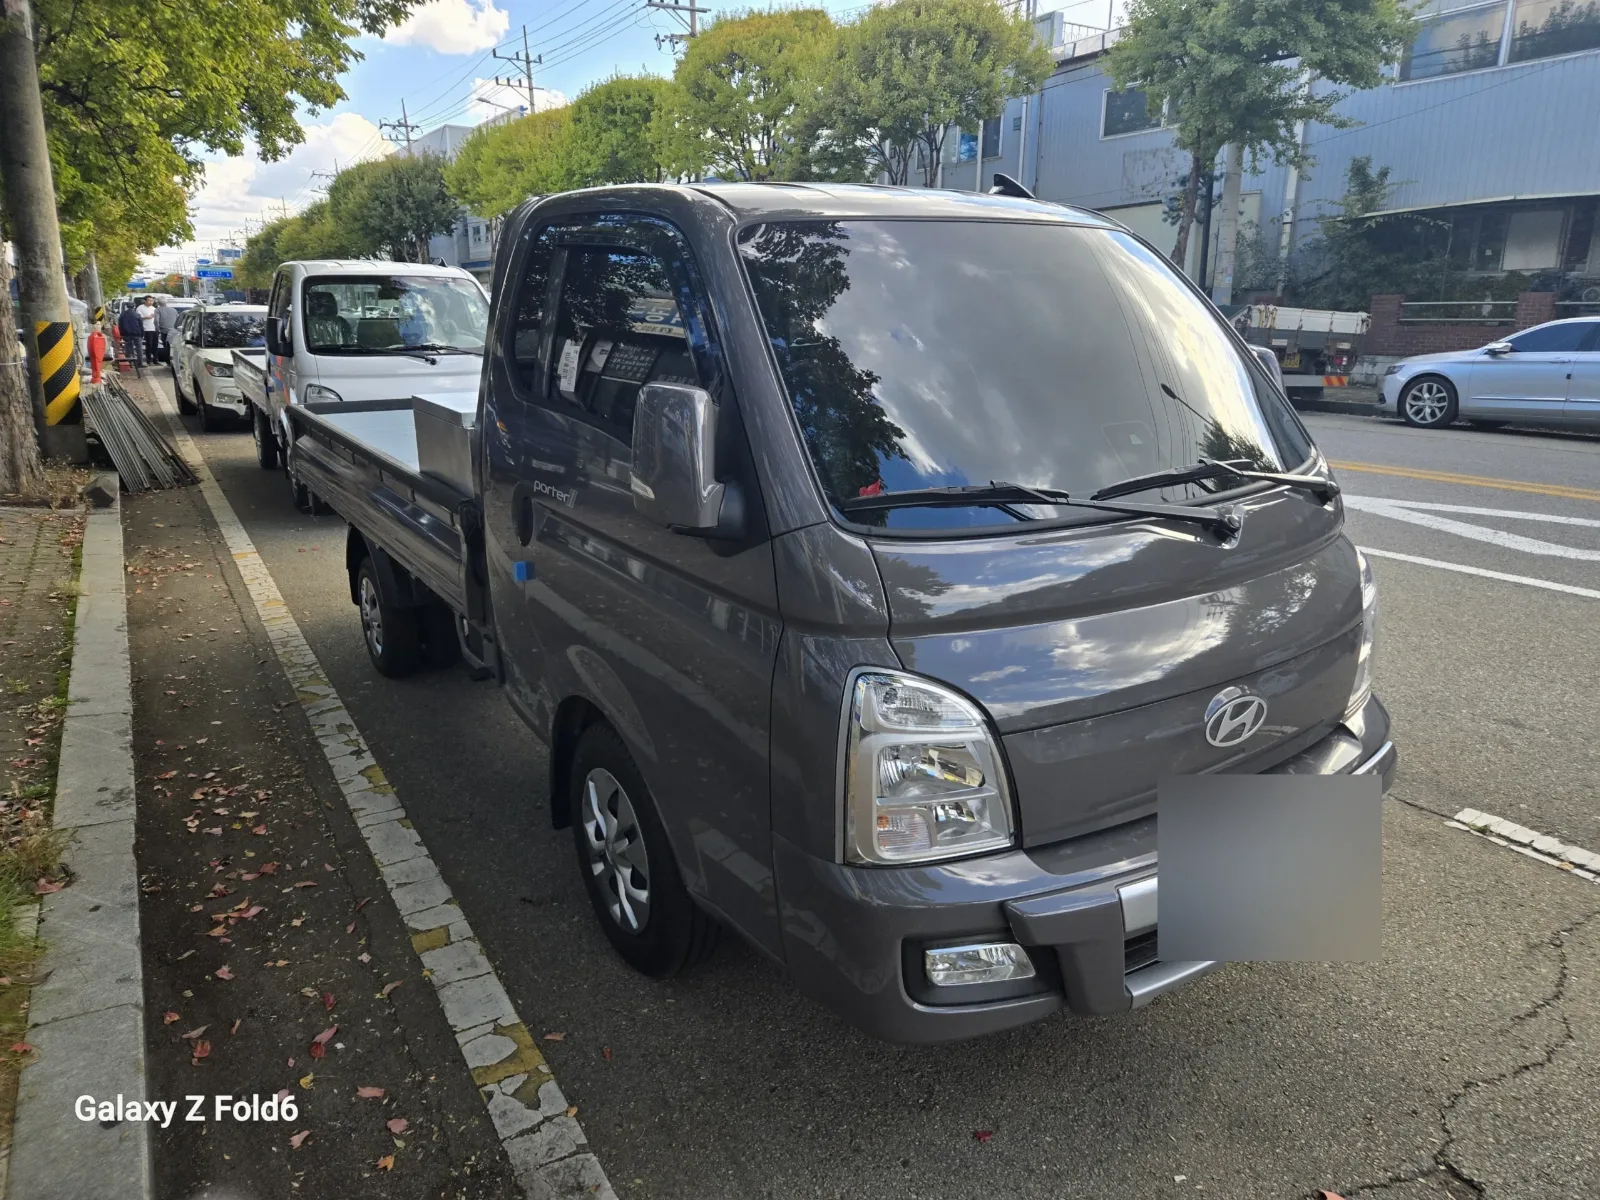
스타리아 카고나 포터 EV 같은 화물 구조의 차량은 승용차와 구분되어 업무용승용차 규정 적용 대상이 아닐 가능성이 있다는 설명이 있습니다. 그러나 차량의 세법상 분류는 차종 이름만으로 판단되지 않고 차량 구조와 등록 기준에 따라 달라질 수 있습니다. 따라서 해당 차량이 규정 대상인지는 세무사에게 차량 정보를 보여 주고 확인하시는 것이 정확합니다. 견적서와 차량 구조 설명 자료를 함께 가져가시면 판단이 빨라집니다.
개인사업자가 챙길 점
개인사업자라도 간편장부 대상자인지 복식부기 의무자인지에 따라 업무용승용차 규정의 적용 여부가 달라질 수 있습니다. 또 업무에 쓰는 차량이 여러 대이면 대수별로 인정 한도가 어떻게 적용되는지도 확인해야 합니다. 차량 용도를 가족 이용과 업무로 섞어 쓰는 경우 비용 인정 범위가 줄 수 있으므로 업무 사용 비율을 평소에 기록해 두는 습관이 필요합니다. 군포에서 사업을 하시더라도 장부 방식은 사업자마다 다르므로 같은 업종이라도 결론이 다를 수 있습니다.
연 비용을 어림해 보는 방법
월 렌트료에 12를 곱하고 유류비를 더해 연 비용을 어림한 뒤 규정상 기준선과 비교해 보면 거리를 가늠할 수 있습니다. 아래 표는 연 주행거리별로 연 비용 구성 수식을 정리한 것이며 기준선 금액은 연도별로 달라 확인이 필요하고, 실제 인정되는 비용 범위는 임차료 처리 방식에 따라 다를 수 있습니다. 정확한 판단은 세무사 상담을 거쳐야 합니다. 월 렌트료가 높은 차종이나 주행거리가 긴 경우 기준선을 넘기 쉬워 이때는 운행기록부 작성이 필요한지 더 신중히 확인해야 합니다.
렌트 상담 시 준비할 것
렌트사에는 차종 후보, 사용 용도, 계약 기간, 연간 주행거리를 알려 주시고, 세무 쪽에는 장부 방식과 비용 처리 방법을 확인해 가져오시면 견적 비교가 빨라집니다. 승용, 승합, 화물 구조에 따라 보험 조건도 달라질 수 있어 군포에서 업무용으로 쓰실 차량의 용도를 구체적으로 말씀해 주시는 것이 좋습니다. 상담은 이한빛 카마스터가 진행합니다.
